
Mapa de conceitos
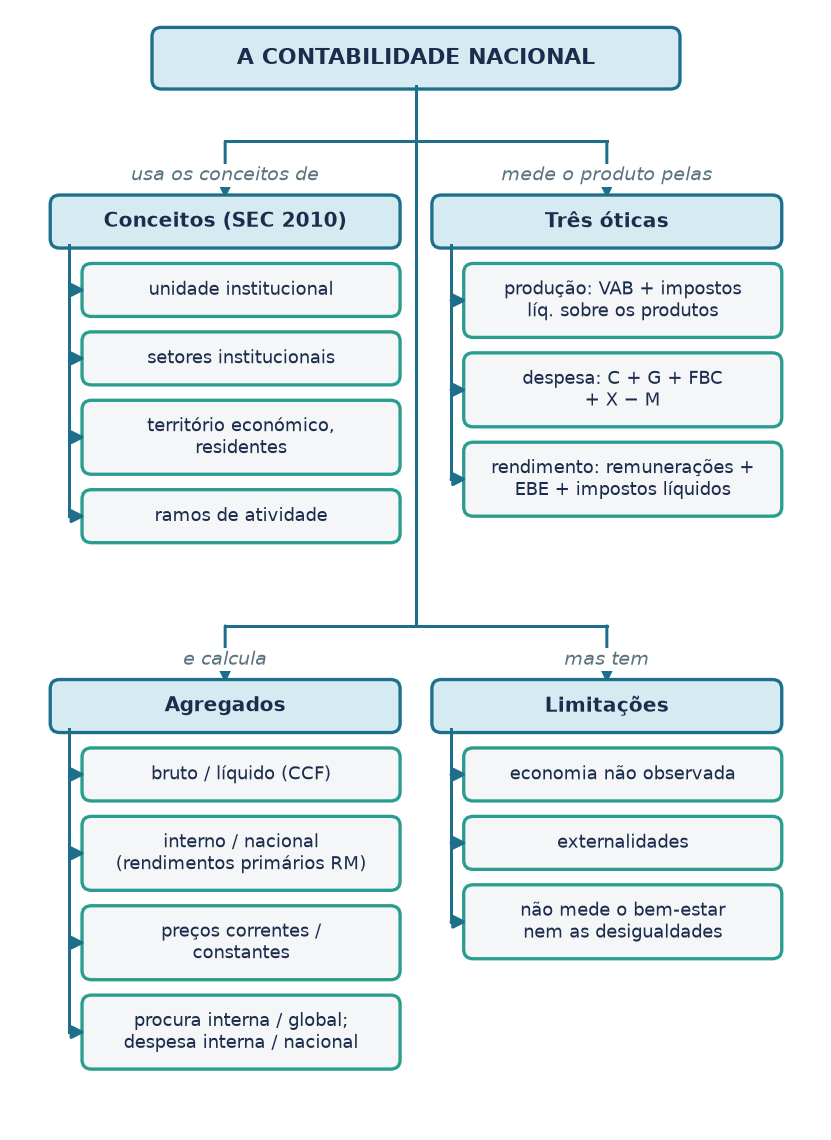
Figura 1 — Mapa de conceitos de «A Contabilidade Nacional».
1. Objetivos e conceitos da Contabilidade Nacional
• Contabilidade Nacional: representação quantificada e sistemática da atividade económica de um país num período (produção, rendimento, despesa). Segue o SEC 2010 e permite analisar a economia, comparar países e apoiar a política económica.
• Unidade institucional: centro de decisão com autonomia e contas próprias.
• Território económico: território geográfico, águas territoriais, espaço aéreo e enclaves do país no estrangeiro (embaixadas, bases militares). Exclui os enclaves estrangeiros no país.
• Residente: unidade com centro de interesse económico no território (em regra, há um ano ou mais), qualquer que seja a nacionalidade.
• Ramo de atividade: unidades que produzem o mesmo tipo de bens ou serviços.
| Setor institucional | Exemplos |
|---|---|
| Sociedades não financeiras (S.11) | fábricas, supermercados, empresas de transporte |
| Sociedades financeiras (S.12) | bancos, seguradoras, fundos de pensões |
| Administrações públicas (S.13) | Estado, autarquias, Segurança Social |
| Famílias (S.14) | consumidores e empresários em nome individual |
| ISFLSF (S.15) | associações, IPSS, Banco Alimentar, clubes |
| Resto do Mundo (S.2) | unidades não residentes |
2. A ótica da produção
• Múltipla contagem: somar o valor da produção de todas as empresas contaria várias vezes os bens intermédios.
• Método dos produtos finais: só se contam os bens de utilização final.
• Método dos valores acrescentados: somam-se os VAB.
\[VAB=\text{Valor da produção}-\text{Consumos intermédios}\]
\[PI{B}_{pm}=\sum VA{B}_{pb}+\text{Impostos sobre os produtos}-\text{Subsídios aos produtos}\]
3. A ótica da despesa
\[PIB=C+G+FBC+X-M FBC=FBCF+\text{Variação de existências}\]
| Agregado | Fórmula |
|---|---|
| Procura interna | \(C+G+FBC\) |
| Procura global | \(\text{Procura interna}+X\) |
| Despesa interna | \(\text{Procura interna}+X-M\) (= PIB) |
| Despesa nacional | \(\text{Despesa interna}+\text{saldo dos rendimentos primários com o RM}\) |
| Procura externa líquida | \(X-M\) |
4. A ótica do rendimento
\[PI{B}_{pm}=\text{Remunerações dos empregados}+EBE / rendimento misto+\text{Impostos sobre a produção e a importação líquidos de subsídios}\]
• EBE: remunera o capital e a empresa. Rendimento misto: rendimento dos empresários em nome individual.
• Igualdade básica: Produto = Despesa = Rendimento.
5. Os agregados
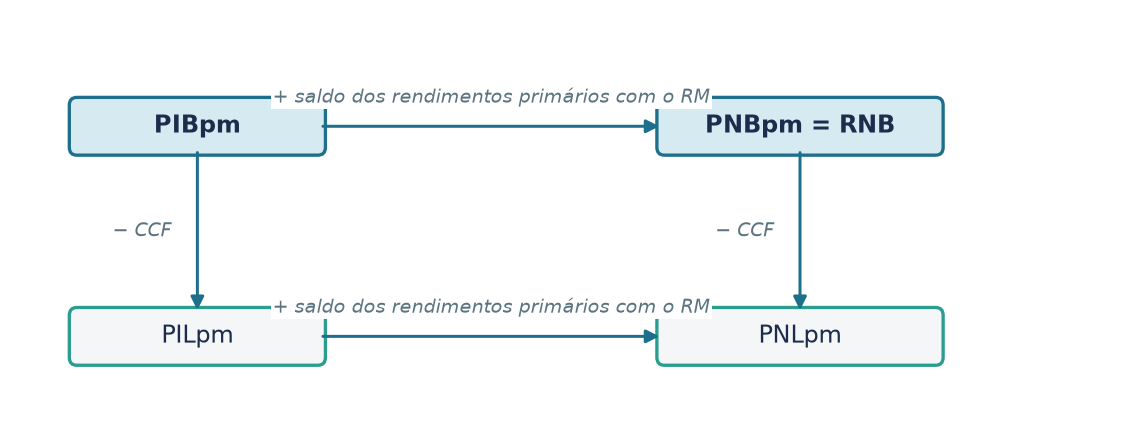
Figura 2 — Passagem entre os agregados.
| Distinção | Diferença |
|---|---|
| Bruto / líquido | consumo de capital fixo (CCF, amortizações): \(PIL=PIB-CCF\) |
| Interno / nacional | saldo dos rendimentos primários com o Resto do Mundo: \(PNB=PIB+\text{saldo}\) |
| Preços correntes / constantes | os preços constantes eliminam o efeito da inflação |
\[\text{RNB}=PI{B}_{pm}+\text{Rendimentos primários recebidos do RM}-\text{Rendimentos primários pagos ao RM}\]
\[PI{B}_{\text{preços constantes}}=\frac{PI{B}_{\text{preços correntes}}}{\text{Deflator}}\times 100\]
No exame: a produção de uma empresa estrangeira em Portugal conta no PIB português. Os lucros que repatria são rendimentos pagos ao exterior e reduzem o PNB.
6. Limitações e insuficiências
• Economia não observada: autoconsumo, setor informal e economia subterrânea (atividades ocultadas para fugir a impostos ou ilegais). Leva a subavaliar a produção.
• Externalidades: efeitos sobre terceiros não refletidos nos preços. As negativas (poluição) não são descontadas; as positivas (investigação, educação) não são valorizadas.
• Insuficiências: o PIB não mede o bem-estar (saúde, ambiente, lazer, trabalho doméstico) nem as desigualdades na distribuição do rendimento (o PIB per capita é uma média).